Domain java-programm.de kaufen?
Wir ziehen mit dem Projekt
java-programm.de um.
Sind Sie am Kauf der Domain
java-programm.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain java-programm.de kaufen?
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
Was sind die verschiedenen Arten von Abschreibungsmethoden und wie beeinflussen sie die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung?
Die verschiedenen Arten von Abschreibungsmethoden umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die lineare Abschreibung verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, während die degressive Abschreibung eine schnellere Abschreibung in den ersten Jahren und eine langsamere Abschreibung in den späteren Jahren vorsieht. Die Leistungsabschreibung basiert auf der tatsächlichen Nutzung des Vermögenswerts. Die Wahl der Abschreibungsmethode kann die Höhe des Gewinns, die Steuerlast und die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung erheblich beeinflussen. Unternehmen müssen die geeignete Methode auswählen, um die finanzielle Leistungsf **


Ähnliche Suchbegriffe für Rechnungswesen und Bilanzierung
Top-Angebote
Produkte zum Begriff Rechnungswesen und Bilanzierung:
-
Digitale Transformation im Finanz- und RechnungswesenDigitale Transformation im Finanz- und Rechnungswesen , Praktische Umsetzung der Automatisierung und Einsatz von KI , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2. grundlegend überarbeitete Auflage 2024, Erscheinungsjahr: 20250408, Redaktion: Faber, Markus~Fink, Christian, Auflage: 25002, Auflage/Ausgabe: 2. grundlegend überarbeitete Auflage 2024, Seitenzahl/Blattzahl: 300, Keyword: Besteuerung; Bilanzierung; Christian Fink; Controlling; Digital Finance; Digitale Transformation; Digitalisierung; Digitalisierung im Controlling; Digitalisierung im Finanzwesen; Digitalisierung im Rechnungswesen; Finanzwesen; Künstliche Intelligenz im Finanzwesen; Markus Faber, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaftslehre, allgemein~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Unternehmensfinanzierung, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 16, Gewicht: 508, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Anteilsbasierte Vergütungen: Bilanzierung nach IFRS 2 und Überprüfung der erstmaligen Anwendung bei ausgewählten deutschen börsennotiertenAnteilsbasierte Vergütungen: Bilanzierung Nach Ifrs 2 Und Überprüfung Der Erstmaligen Anwendung Bei Ausgewählten Deutschen Börsennotierten Unternehmen, Taschenbuch Von Jan-philipp Das, Grin, 978-3-656-45593-6, Seitenanzahl: 11644,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
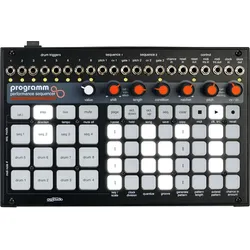
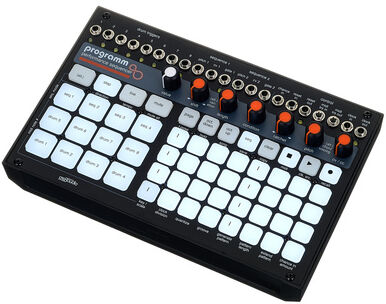
Cre8audio Programm12-Kanal Sequencer für MIDI, CV und Eurorack, 4 Melodie- und 8 Drum-Sequencer parallel, Bis zu 64 Steps, 64 Patterns und 32 Songs, Pitch, Gate, Ratcheting, CV/CC direkt regeln, Randomization, Generatoren und Step Conditions, Standalone nutzbar oder als 40 HP Eurorack-Modul,319,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was ist der Unterschied zwischen dem Buchwert und dem Marktwert eines Vermögenswerts und wie beeinflusst dies die Bilanzierung in der Finanz- und Rechnungswesen?
Der Buchwert eines Vermögenswerts ist der Wert, zu dem er in der Bilanz eines Unternehmens ausgewiesen wird, basierend auf historischen Kosten abzüglich kumulierter Abschreibungen. Der Marktwert hingegen ist der aktuelle Wert eines Vermögenswerts auf dem Markt, basierend auf Angebot und Nachfrage. Der Unterschied zwischen Buchwert und Marktwert kann dazu führen, dass Vermögenswerte in der Bilanz entweder überbewertet oder unterbewertet sind. Dies kann die finanzielle Gesundheit des Unternehmens beeinflussen und die Entscheidungsfindung für Investoren und Gläubiger erschweren. In der Bilanzierung müssen Unternehmen den Buchwert verwenden, um Vermögenswerte auszuweisen, es sei denn, der Marktwert ist niedriger, dann muss der niedrigere Marktwert **
-
Was ist der Unterschied zwischen Rechnungswesen AFW und Rechnungswesen Waren?
Der Unterschied zwischen Rechnungswesen AFW (Allgemeine Finanzwirtschaft) und Rechnungswesen Waren liegt in ihrem Fokus. AFW befasst sich mit der allgemeinen finanziellen Verwaltung eines Unternehmens, einschließlich Buchhaltung, Finanzplanung und Controlling. Rechnungswesen Waren hingegen konzentriert sich speziell auf die Erfassung und Verwaltung von Warenbeständen, wie z.B. Lagerhaltung, Bestellwesen und Inventur. **
-
Was ist der Unterschied zwischen externem Rechnungswesen und internem Rechnungswesen?
Das externe Rechnungswesen bezieht sich auf die finanzielle Berichterstattung eines Unternehmens gegenüber externen Parteien wie Investoren, Gläubigern und Regulierungsbehörden. Es umfasst die Erstellung von Jahresabschlüssen und anderen finanziellen Berichten, die den rechtlichen Anforderungen entsprechen. Das interne Rechnungswesen hingegen konzentriert sich auf die Bereitstellung von Informationen für das Management zur Unterstützung bei der Entscheidungsfindung und der Steuerung des Unternehmens. Es umfasst die Erstellung von Budgets, Kostenrechnungen und anderen internen Berichten. **
-
Welches Programm für Java?
Welches Programm für Java? Es gibt verschiedene Programme, die für die Entwicklung von Java-Anwendungen verwendet werden können. Ein beliebtes Programm ist die Java Development Kit (JDK) von Oracle, die alle Tools und Bibliotheken enthält, die für die Entwicklung von Java-Anwendungen benötigt werden. Eine andere Option ist die Verwendung von Integrated Development Environments (IDEs) wie Eclipse, IntelliJ IDEA oder NetBeans, die speziell für die Java-Entwicklung entwickelt wurden. Diese IDEs bieten Funktionen wie Code-Completion, Debugging und Projektmanagement, um die Entwicklung von Java-Anwendungen zu erleichtern. Letztendlich hängt die Wahl des Programms davon ab, welche Funktionen und Tools für die jeweiligen Entwicklungsanforderungen benötigt werden. **
Wie exportiere ich ein Java-Programm als ausführbares Programm?
Um ein Java-Programm als ausführbares Programm zu exportieren, musst du es zuerst in eine ausführbare JAR-Datei (Java Archive) verpacken. Dazu kannst du das Java Development Kit (JDK) verwenden, das den Befehl "jar" bereitstellt. Nachdem du die JAR-Datei erstellt hast, kannst du sie auf einem anderen Computer ausführen, auf dem die Java Runtime Environment (JRE) installiert ist, indem du den Befehl "java -jar <Dateiname>.jar" verwendest. **
Wie installiert man ein neues Software-Programm auf einem Computer?
Um ein neues Software-Programm auf einem Computer zu installieren, muss man zuerst die Installationsdatei herunterladen. Anschließend öffnet man die Datei und folgt den Anweisungen des Installationsassistenten. Nach Abschluss der Installation kann das Programm über das Startmenü oder Desktop gestartet werden. **
Top-Angebote
Produkte zum Begriff Rechnungswesen und Bilanzierung:
-
Potential der Goodwill-Bilanzierung nach IFRS für eine Konvergenz im wertorientierten Rechnungswesen, Taschenbuch von Andreas Haaker,Potential Der Goodwill-bilanzierung Nach Ifrs Für Eine Konvergenz Im Wertorientierten Rechnungswesen, Taschenbuch Von Andreas Haaker, Betriebswirtschaftlicher Verlag Gabler, 978-3-8349-0953-4, Seitenanzahl: 60679,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gabler Potential der Goodwill-Bilanzierung nach IFRS für eine Konvergenz im wertorientierten Rechnungswesen (Deutsch, Softcover, Andreas Haaker) (8044869)Gabler Potential der Goodwill-Bilanzierung nach IFRS für eine Konvergenz im wertorientierten Rechnungswesen (Deutsch, Softcover, Andreas Haaker) (8044869)79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Digitale Transformation im Finanz- und RechnungswesenDigitale Transformation im Finanz- und Rechnungswesen , Praktische Umsetzung der Automatisierung und Einsatz von KI , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2. grundlegend überarbeitete Auflage 2024, Erscheinungsjahr: 20250408, Redaktion: Faber, Markus~Fink, Christian, Auflage: 25002, Auflage/Ausgabe: 2. grundlegend überarbeitete Auflage 2024, Seitenzahl/Blattzahl: 300, Keyword: Besteuerung; Bilanzierung; Christian Fink; Controlling; Digital Finance; Digitale Transformation; Digitalisierung; Digitalisierung im Controlling; Digitalisierung im Finanzwesen; Digitalisierung im Rechnungswesen; Finanzwesen; Künstliche Intelligenz im Finanzwesen; Markus Faber, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaftslehre, allgemein~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Unternehmensfinanzierung, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 16, Gewicht: 508, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
-
Was sind die verschiedenen Arten von Abschreibungsmethoden und wie beeinflussen sie die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung?
Die verschiedenen Arten von Abschreibungsmethoden umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die lineare Abschreibung verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, während die degressive Abschreibung eine schnellere Abschreibung in den ersten Jahren und eine langsamere Abschreibung in den späteren Jahren vorsieht. Die Leistungsabschreibung basiert auf der tatsächlichen Nutzung des Vermögenswerts. Die Wahl der Abschreibungsmethode kann die Höhe des Gewinns, die Steuerlast und die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung erheblich beeinflussen. Unternehmen müssen die geeignete Methode auswählen, um die finanzielle Leistungsf **
-
Was ist der Unterschied zwischen dem Buchwert und dem Marktwert eines Vermögenswerts und wie beeinflusst dies die Bilanzierung in der Finanz- und Rechnungswesen?
Der Buchwert eines Vermögenswerts ist der Wert, zu dem er in der Bilanz eines Unternehmens ausgewiesen wird, basierend auf historischen Kosten abzüglich kumulierter Abschreibungen. Der Marktwert hingegen ist der aktuelle Wert eines Vermögenswerts auf dem Markt, basierend auf Angebot und Nachfrage. Der Unterschied zwischen Buchwert und Marktwert kann dazu führen, dass Vermögenswerte in der Bilanz entweder überbewertet oder unterbewertet sind. Dies kann die finanzielle Gesundheit des Unternehmens beeinflussen und die Entscheidungsfindung für Investoren und Gläubiger erschweren. In der Bilanzierung müssen Unternehmen den Buchwert verwenden, um Vermögenswerte auszuweisen, es sei denn, der Marktwert ist niedriger, dann muss der niedrigere Marktwert **
-
Was ist der Unterschied zwischen Rechnungswesen AFW und Rechnungswesen Waren?
Der Unterschied zwischen Rechnungswesen AFW (Allgemeine Finanzwirtschaft) und Rechnungswesen Waren liegt in ihrem Fokus. AFW befasst sich mit der allgemeinen finanziellen Verwaltung eines Unternehmens, einschließlich Buchhaltung, Finanzplanung und Controlling. Rechnungswesen Waren hingegen konzentriert sich speziell auf die Erfassung und Verwaltung von Warenbeständen, wie z.B. Lagerhaltung, Bestellwesen und Inventur. **
Ähnliche Suchbegriffe für Rechnungswesen und Bilanzierung
-
Anteilsbasierte Vergütungen: Bilanzierung nach IFRS 2 und Überprüfung der erstmaligen Anwendung bei ausgewählten deutschen börsennotiertenAnteilsbasierte Vergütungen: Bilanzierung Nach Ifrs 2 Und Überprüfung Der Erstmaligen Anwendung Bei Ausgewählten Deutschen Börsennotierten Unternehmen, Taschenbuch Von Jan-philipp Das, Grin, 978-3-656-45593-6, Seitenanzahl: 11644,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Cre8audio Programm12-Kanal Sequencer für MIDI, CV und Eurorack, 4 Melodie- und 8 Drum-Sequencer parallel, Bis zu 64 Steps, 64 Patterns und 32 Songs, Pitch, Gate, Ratcheting, CV/CC direkt regeln, Randomization, Generatoren und Step Conditions, Standalone nutzbar oder als 40 HP Eurorack-Modul,319,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
cre8audio Programmcre8audio Programm; Performance MIDI und CV Step Sequencer; Standalone Sequencer für MIDI Geräte und Eurorack Systeme; 12 unabhängige Sequencer Spuren; Hybrid Sequencer für gleichzeitige MIDI und CV Steuerung; 12 dedizierte MIDI Sequencer Spuren für Melodie und Percussion; 4 monophone Melodie-Spuren mit MIDI (2 davon mit dedizierten analogen Pitch-, CV- und Gate-Ausgängen); 8 Drum Spuren mit dedizierten Gate Ausgängen; Sequencer Länge bis 64 Steps pro Spur; Unterschiedliche Sequencer Längen je Spur möglich; Step Sequencing und Live Recording Betrieb; Always Ready Recall Funktion - zur Wiederherstellung zuletzt gespielter Sequenzen; Spezielle Regler für Tonhöhe, Gate-Länge, Ratcheting, CV/CC, note offset und step conditions; Speichern von bis zu 64 Patterns und 32 Songs; Auswahl von Tonart und Tonleiter; 4 anpassbare Pattern-Generator-Algorithmen; Zuweisbarer Chance-CV-Eingang auf jeden der sechs Parameter eines oder aller Sequenzer; interne und externe Clock-Optionen; MIDI Clock Ein und Ausgang; CV Clock Ein und Ausgang; MIDI TRS Typ A Ein und Ausgang; Chance CV Eingang für externe Random Modulation; Einbau als Eurorack Modul möglich; Eurorack Breite 40 HP; Abmessungen 207 x 138 x 61 mm; Gewicht 0.85 kg319,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen externem Rechnungswesen und internem Rechnungswesen?
Das externe Rechnungswesen bezieht sich auf die finanzielle Berichterstattung eines Unternehmens gegenüber externen Parteien wie Investoren, Gläubigern und Regulierungsbehörden. Es umfasst die Erstellung von Jahresabschlüssen und anderen finanziellen Berichten, die den rechtlichen Anforderungen entsprechen. Das interne Rechnungswesen hingegen konzentriert sich auf die Bereitstellung von Informationen für das Management zur Unterstützung bei der Entscheidungsfindung und der Steuerung des Unternehmens. Es umfasst die Erstellung von Budgets, Kostenrechnungen und anderen internen Berichten. **
-
Welches Programm für Java?
Welches Programm für Java? Es gibt verschiedene Programme, die für die Entwicklung von Java-Anwendungen verwendet werden können. Ein beliebtes Programm ist die Java Development Kit (JDK) von Oracle, die alle Tools und Bibliotheken enthält, die für die Entwicklung von Java-Anwendungen benötigt werden. Eine andere Option ist die Verwendung von Integrated Development Environments (IDEs) wie Eclipse, IntelliJ IDEA oder NetBeans, die speziell für die Java-Entwicklung entwickelt wurden. Diese IDEs bieten Funktionen wie Code-Completion, Debugging und Projektmanagement, um die Entwicklung von Java-Anwendungen zu erleichtern. Letztendlich hängt die Wahl des Programms davon ab, welche Funktionen und Tools für die jeweiligen Entwicklungsanforderungen benötigt werden. **
-
Wie exportiere ich ein Java-Programm als ausführbares Programm?
Um ein Java-Programm als ausführbares Programm zu exportieren, musst du es zuerst in eine ausführbare JAR-Datei (Java Archive) verpacken. Dazu kannst du das Java Development Kit (JDK) verwenden, das den Befehl "jar" bereitstellt. Nachdem du die JAR-Datei erstellt hast, kannst du sie auf einem anderen Computer ausführen, auf dem die Java Runtime Environment (JRE) installiert ist, indem du den Befehl "java -jar <Dateiname>.jar" verwendest. **
-
Wie installiert man ein neues Software-Programm auf einem Computer?
Um ein neues Software-Programm auf einem Computer zu installieren, muss man zuerst die Installationsdatei herunterladen. Anschließend öffnet man die Datei und folgt den Anweisungen des Installationsassistenten. Nach Abschluss der Installation kann das Programm über das Startmenü oder Desktop gestartet werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.